
El balance auditado de la operadora de San José muestra que la facturación creció 48,8% en 2025 y la ganancia neta aumentó 173%. Sin embargo, la producción de oro equivalente retrocedió y los costos de sostenimiento subieron. Las regalías contabilizadas llegaron a US$ 10,63 millones. Los números abren una discusión más amplia sobre rentabilidad, recaudación y desarrollo local.
Te puede interesar: Minera Santa Cruz renueva por segundo año su certificación Great Place to Work
Minera Santa Cruz cerró 2025 con una ganancia neta de US$ 97,6 millones, casi tres veces el resultado que había obtenido el año anterior. La empresa que explota el yacimiento de oro y plata San José facturó US$ 436,52 millones, frente a US$ 293,34 millones en 2024, y elevó su margen neto del 12,2% al 22,4%.
Los números surgen de los estados financieros auditados de la compañía, correspondientes al ejercicio finalizado el 31 de diciembre de 2025 y examinados por Pistrelli, Henry Martin y Asociados, integrante de la red internacional EY. El documento también incluye los resultados de 2023 y 2024, lo que permite observar una transformación significativa en el desempeño económico de la operación.
Pero el dato más interesante no es solamente cuánto ganó la empresa. Es cómo consiguió aumentar sus ingresos y su rentabilidad en un año en el que la producción de oro equivalente disminuyó, qué parte de esos resultados se reflejó en inversiones y obligaciones fiscales y cuánto de la actividad puede medirse como un retorno efectivo para Santa Cruz.
La respuesta exige mirar el balance completo y separar conceptos que, aunque suelen aparecer juntos en la discusión pública, describen realidades económicas diferentes.

Más facturación, más rentabilidad y una producción que no creció al mismo ritmo
La evolución de los últimos tres ejercicios permite dimensionar el cambio. En 2023, Minera Santa Cruz había registrado ingresos por US$ 242,46 millones y una pérdida neta de US$ 12,25 millones. En 2024 pasó a una ganancia de US$ 35,75 millones y, en 2025, alcanzó los US$ 97,60 millones.
En apenas dos años, la compañía pasó de pérdidas a un resultado positivo cercano a los US$ 100 millones. La facturación acumuló un crecimiento aproximado del 80% entre 2023 y 2025, mientras que el resultado neto mejoró en casi US$ 110 millones.
| Indicador | 2023 | 2024 | 2025 |
|---|---|---|---|
| Ingresos por ventas | US$ 242,46 M | US$ 293,34 M | US$ 436,52 M |
| Ganancia bruta | US$ 43,89 M | US$ 69,95 M | US$ 184,28 M |
| Resultado antes de impuestos | −US$ 7,86 M | US$ 36,26 M | US$ 144,90 M |
| Resultado neto | −US$ 12,25 M | US$ 35,75 M | US$ 97,60 M |
La ganancia bruta, es decir, la diferencia entre los ingresos y los costos de ventas, pasó de US$ 69,95 millones en 2024 a US$ 184,28 millones en 2025. Es una expansión considerable: los ingresos crecieron 48,8%, mientras que los costos de ventas aumentaron alrededor del 12,9%.
Esa diferencia explica una parte central de la mejora operativa. Sin embargo, no alcanza para atribuir todo el salto a un único factor. El resultado final también depende de los gastos de administración, exploración y comercialización, los resultados financieros, las diferencias de cambio, los impuestos y otros ajustes contables.
Uno de estos últimos merece especial atención: en 2025, la compañía reconoció una reversión de deterioro de activos no financieros por US$ 14,18 millones. En 2023, en cambio, había registrado una pérdida de US$ 16,95 millones por ese concepto. Son partidas que inciden en los resultados contables y deben considerarse al comparar ejercicios.
A esto se suma un incremento significativo de las ganancias derivadas de los ajustes de precios provisionales de las ventas de metales: US$ 55,27 millones en 2025, frente a US$ 8,19 millones en 2024. Este componente ayuda a entender la evolución de los ingresos, aunque no explica por sí solo el crecimiento de la rentabilidad.
La producción aporta otra pieza para interpretar el fenómeno. Según los datos publicados por Hochschild Mining, accionista mayoritario y operador de San José, la mina procesó 705.426 toneladas de mineral en 2025, un 21% más que en 2024. Sin embargo, la producción de oro equivalente cayó de 123.732 a 120.639 onzas, una disminución cercana al 2,5%.
El comportamiento de los metales fue diferente: la producción de oro aumentó de 73.730 a 76.970 onzas, mientras que la de plata bajó de 4,15 millones a 3,63 millones de onzas. Al mismo tiempo, las leyes medias del mineral disminuyeron: la de oro pasó de 4,55 a 4,02 gramos por tonelada y la de plata, de 253 a 190 gramos por tonelada.
En otras palabras, se procesó más mineral, pero con menores leyes medias y una producción total de oro equivalente ligeramente inferior. El crecimiento de la facturación no puede explicarse, entonces, por un aumento equivalente de la producción física. Para comprenderlo hay que considerar los precios de venta, la composición de los metales comercializados y los ajustes comerciales y contables registrados durante el período.
También aumentó el costo de sostenimiento total, conocido como all-in sustaining cost (AISC), de US$ 1.973 a US$ 2.520 por onza equivalente de oro, una suba cercana al 28%. Hochschild atribuyó el incremento, entre otros factores, a la explotación de sectores de menor ley, el efecto de los mayores precios de los metales sobre regalías y cargas de exportación y la eliminación, en abril de 2025, de un beneficio cambiario aplicado a parte de las exportaciones.
Este punto es importante: una mayor rentabilidad anual no significa necesariamente que los costos hayan dejado de presionar sobre la operación ni que esa rentabilidad pueda extrapolarse sin más a los próximos ejercicios.
Regalías, impuestos y la pregunta que Santa Cruz todavía debe poder responder
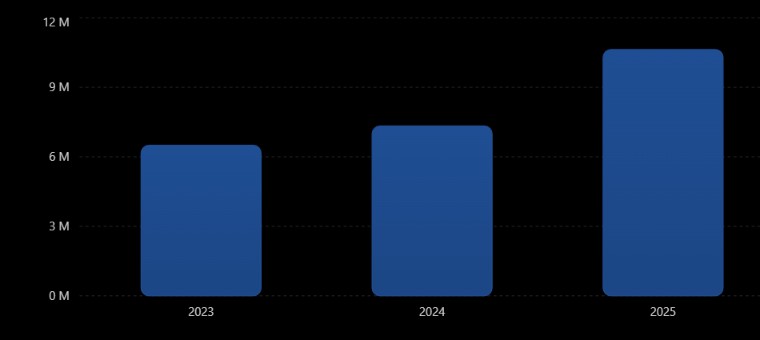
El balance de Minera Santa Cruz registra US$ 10,63 millones en concepto de regalías mineras durante 2025, frente a US$ 7,33 millones en 2024 y aproximadamente US$ 6,50 millones en 2023. El incremento interanual fue cercano al 45%.
Si se compara el importe de 2025 con los ingresos por ventas, las regalías contabilizadas equivalen al 2,44% de la facturación. Pero esa relación no es la alícuota efectiva ni permite concluir que se haya pagado por debajo de lo establecido por la normativa.
La razón es que las regalías se calculan sobre el valor boca mina, de acuerdo con las reglas aplicables, y no directamente sobre la facturación comercial total. La Ley Nacional 24.196 establece el marco general del régimen de inversiones mineras y Santa Cruz cuenta con su normativa específica para determinar la base de cálculo. En julio de 2025, además, la autoridad minera provincial dispuso que determinados pagos por cánones, usufructos y uso de propiedades superficiales no podían deducirse para calcular el valor boca mina.
El propio balance distingue entre el gasto reconocido por regalías y los saldos pendientes al cierre. Al 31 de diciembre de 2025, la compañía registraba aproximadamente US$ 1,43 millones como regalías por pagar, frente a unos US$ 970.000 al cierre de 2024. Esa obligación pendiente no equivale al total abonado durante el año: para conocer la recaudación efectiva es necesario contrastar los estados financieros con las liquidaciones y los registros de ingresos de la Provincia.
La tributación tampoco termina en las regalías. Minera Santa Cruz contabilizó un cargo por impuesto a las ganancias de US$ 47,30 millones en 2025, frente a US$ 504.000 en 2024. De ese importe, US$ 43,75 millones correspondieron al impuesto corriente y US$ 3,55 millones al impuesto diferido. La distinción importa porque un cargo contable por impuesto diferido no implica necesariamente un desembolso de efectivo en el mismo ejercicio.
Por eso, sumar regalías e impuesto a las ganancias puede servir como referencia inicial, pero no constituye una medición completa del aporte fiscal efectivo de la empresa a Santa Cruz. Para hacerlo habría que determinar qué pagos se realizaron, en qué fechas, ante qué jurisdicciones y bajo qué conceptos, además de considerar los tributos nacionales y municipales que correspondan.
El balance también registra US$ 48,15 millones en compras de bienes de uso, activos de exploración y evaluación e intangibles durante 2025, frente a US$ 45,95 millones en 2024. El flujo de efectivo generado por las operaciones alcanzó US$ 154,15 millones, comparado con US$ 84,99 millones el año anterior.
La empresa terminó 2025 con US$ 149,11 millones en efectivo y equivalentes, frente a US$ 45,45 millones al cierre de 2024. Durante el ejercicio también registró dividendos declarados por US$ 4,58 millones y pagos efectivos por unos US$ 4,57 millones.
Son cifras que permiten observar la generación de caja, la capacidad financiera y algunos destinos de los recursos. No deben confundirse, sin embargo, con dinero que haya quedado en Santa Cruz: para establecerlo se necesita conocer la localización efectiva de las inversiones, los proveedores contratados, los trabajadores remunerados y los pagos fiscales realizados en cada jurisdicción.
Minera Santa Cruz es participada en un 51% por Hochschild Mining y en un 49% por el grupo McEwen, a través de su estructura societaria. La operación San José se encuentra en producción desde 2007 y forma parte de una actividad que tiene un peso significativo en la economía exportadora de la provincia.
Esa trayectoria vuelve todavía más relevante la discusión sobre el retorno territorial. Una explotación de larga duración no debe evaluarse solamente por su facturación anual o por los impuestos que declara, sino también por su capacidad de sostener empleo, desarrollar proveedores, incorporar servicios locales, generar nuevas inversiones y contribuir a una economía que pueda ampliar sus oportunidades más allá de la vida útil de cada yacimiento.
Los estados financieros publicados no detallan cuánto de los US$ 89,94 millones contabilizados en gastos de personal dentro de los costos de ventas correspondió a trabajadores residentes en Santa Cruz. Tampoco identifican qué proporción de los US$ 56,41 millones registrados en servicios de terceros fue contratada a empresas santacruceñas. Esos dos rubros crecieron frente a 2024, pero sin información territorial no es posible traducir esa variación en una medición del beneficio para la economía provincial.
Lo mismo ocurre con las inversiones. Los US$ 48,15 millones destinados a activos y exploración muestran una asignación de recursos, pero no permiten determinar por sí solos cuánto se contrató localmente, cuánto correspondió a bienes importados o adquiridos fuera de la provincia ni qué efectos generó sobre el empleo y la actividad de las localidades cercanas.
La pregunta, por lo tanto, no es si los casi US$ 98 millones de ganancia constituyen un resultado significativo para la empresa: los números muestran que sí. La cuestión es qué información pública existe para evaluar, con la misma precisión, el retorno económico y fiscal de esa operación para Santa Cruz.
La Provincia dispone de herramientas para avanzar en esa respuesta. Los registros de regalías, las declaraciones fiscales, las estadísticas de empleo, las compras a proveedores y los mecanismos de seguimiento de la actividad pueden permitir una evaluación más completa si se presentan de manera consistente, comparable y periódica.
También es necesario evitar una conclusión simplista: la ganancia de una operadora no es, por definición, una pérdida para la comunidad, del mismo modo que una facturación millonaria no garantiza automáticamente desarrollo local. El resultado depende de cómo se distribuyen los recursos, qué obligaciones se cumplen, qué capacidades productivas se construyen en el territorio y qué políticas públicas acompañan la actividad.
Te puede interesar también: Capital para la minería de Santa Cruz: qué significa la nueva captación de Unico Silver
El balance de Minera Santa Cruz deja una evidencia contundente: en 2025 la compañía elevó sus ingresos y multiplicó su rentabilidad, aun cuando la producción de oro equivalente retrocedió levemente. También registró mayores regalías, un cargo impositivo mucho más elevado y un flujo de caja operativo considerablemente superior.
Lo que esos documentos todavía no permiten establecer es cuánto de ese movimiento económico se transformó efectivamente en recaudación provincial, salarios de residentes, contratos para proveedores santacruceños y nuevas capacidades productivas en el territorio.
Ese es el siguiente paso de la discusión. No quedarse en cuánto ganó una empresa, sino construir una medida verificable de cuánto aporta una explotación minera a la provincia que alberga sus recursos. Para Santa Cruz, la transparencia de esos números no es un detalle contable: es una condición para evaluar los resultados de su política minera, discutir prioridades y exigir que el desarrollo asociado a la actividad pueda demostrarse con datos.