Cerrado Gold y su actualidad, análisis editorial.
La adquisición de Manantial Espejo por US$20 millones y el anuncio de una inversión inicial estimada en US$75 millones colocaron a Cerrado Gold en el centro de una nueva etapa de la minería santacruceña. La compañía que hoy se propone recuperar uno de los yacimientos históricos de la provincia no es exactamente la misma que, hasta hace poco, acumulaba cuestionamientos por sus dificultades financieras, su horizonte productivo y su relación con los proveedores locales. Entre aquel escenario y el actual hubo decisiones empresariales, una reestructuración de activos, mejoras operativas y un contexto internacional excepcionalmente favorable para el oro. Pero también hay una pregunta que sigue pendiente: ¿hasta qué punto el crecimiento de la compañía se traduce en desarrollo para Santa Cruz?
La transformación merece ser analizada en perspectiva, porque para entender por qué Cerrado Gold está en condiciones de adquirir y proyectar la recuperación de Manantial Espejo, primero hay que comprender de dónde viene, cuáles fueron sus dificultades y qué cambió para que hoy pueda plantearse una estrategia de expansión.
Desde Extremo Minero ya habíamos abordado, en sucesivas notas, tanto los resultados financieros de la compañía como los cuestionamientos de los proveedores santacruceños. En esta oportunidad, el objetivo es integrar esos antecedentes y observar el recorrido completo, sin desconocer los avances, pero tampoco dejando de lado las cuestiones que todavía forman parte de su realidad.
Te puede interesar: Cómo nos ve un CEO minero: Santa Cruz desde la mirada de Mark Brennan de Cerrado Gold.

El cambio financiero y operativo: qué pasó en el medio
Uno de los principales condicionantes que enfrentaba Cerrado Gold era la distribución de sus recursos entre distintos proyectos y países. La compañía debía sostener la operación argentina y, al mismo tiempo, financiar el desarrollo de Monte do Carmo, su proyecto aurífero en Brasil, esa estructura exigía capital y generaba restricciones para concentrar inversiones en los activos que ya estaban produciendo.
El punto de inflexión llegó con la venta de Monte do Carmo a una subsidiaria de Hochschild Mining, en una operación acordada por un valor total de US$60 millones, lo cual modificó la estructura de la compañía y le permitió reducir compromisos financieros, atender obligaciones y concentrar sus esfuerzos en Santa Cruz.
No se trató simplemente de desprenderse de un proyecto. Fue una decisión estratégica que redefinió las prioridades de Cerrado Gold: dejar de distribuir recursos entre dos países y orientar su desarrollo hacia los activos argentinos, donde ya contaba con una operación en marcha y posibilidades de crecimiento.
A partir de allí, la evolución de Minera Don Nicolás comenzó a mostrar otros indicadores.
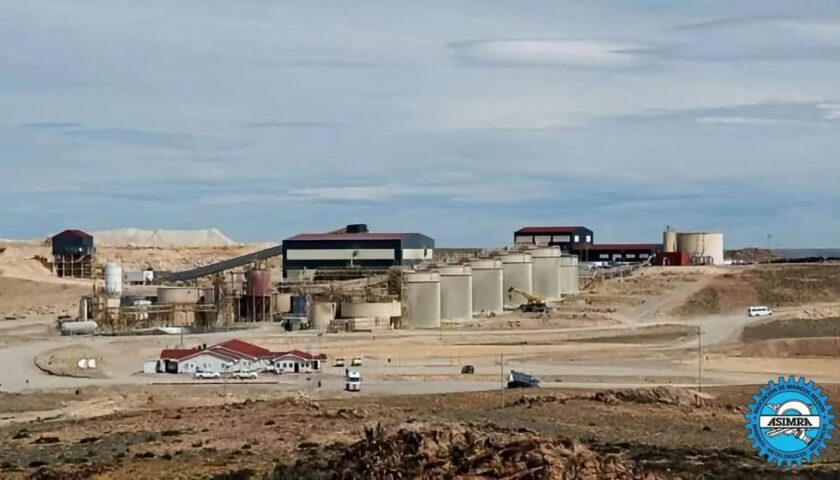
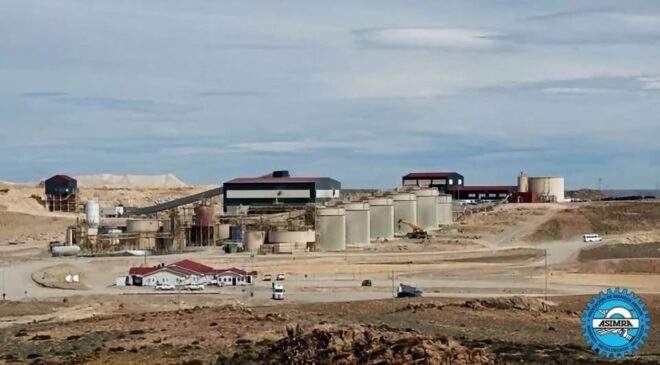
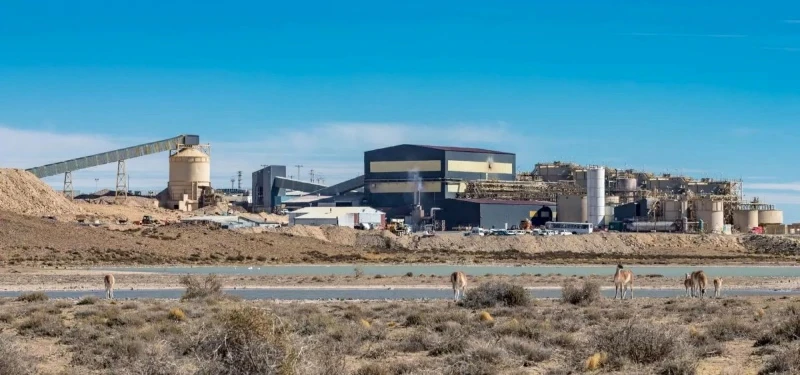
La puesta en funcionamiento y estabilización de la lixiviación en pilas (Heap Leach) en Las Calandrias, complementada con la planta convencional de procesamiento CIL en Martinetas, permitió ampliar las alternativas de tratamiento de mineral. A esto se sumó el desarrollo subterráneo de La Paloma y la incorporación de nuevas áreas de exploración, entre ellas Falcon.
La combinación de estos componentes resulta importante porque modifica la lógica productiva de la operación. La posibilidad de procesar mineral de distintas características, optimizar instalaciones existentes y desarrollar nuevas zonas mineralizadas permite ampliar las alternativas de explotación y mejorar el aprovechamiento de los recursos disponibles.
Los resultados de 2026 reflejan esa evolución. Durante el tercer trimestre, Minera Don Nicolás produjo 16.685 onzas equivalentes de oro (GEO), un incremento interanual del 21%. Entre enero y septiembre acumuló 44.942 GEO, frente a las 36.432 GEO del mismo período de 2025.
La compañía mantiene una previsión anual de entre 50.000 y 60.000 GEO y manifestó su expectativa de ubicarse en el extremo superior de ese rango.
También mejoró su capacidad de generación de recursos. Durante el segundo trimestre de 2026, Cerrado informó un EBITDA ajustado superior a los US$28 millones, un indicador que permite dimensionar la mejora de su desempeño operativo.
El contexto internacional aportó otro factor determinante. El oro atravesó un ciclo de precios extraordinariamente elevados, con cotizaciones que durante 2026 superaron los US$4.000 por onza. Para una compañía productora, esta situación representa una oportunidad importante: cada onza vendida puede generar mayores ingresos y ampliar los márgenes disponibles para financiar inversiones, siempre que los costos operativos no crezcan en una proporción equivalente.
El efecto combinado de una estructura financiera más concentrada, una operación productiva en crecimiento y un escenario internacional favorable explica buena parte de la capacidad que hoy tiene Cerrado Gold para encarar nuevas inversiones. Sin embargo, hay una diferencia entre mejorar los resultados de una operación existente y recuperar un yacimiento que lleva casi cuatro años sin producir. Esa es precisamente la dimensión del nuevo desafío.
La adquisición de Manantial Espejo, anunciada días atras, contempla la compra del 100% de Minera Tritón Argentina S.A., sociedad titular del establecimiento y sus propiedades mineras, por US$20 millones. El esquema establece un pago inicial de US$10 millones y dos cuotas anuales de US$5 millones.
A ese desembolso se suma una estimación empresarial de aproximadamente US$75 millones para la primera etapa de recuperación del yacimiento. Son dos conceptos diferentes: uno corresponde al precio de adquisición y el otro al capital que se prevé destinar a la rehabilitación y puesta en marcha.
Manantial Espejo representa una oportunidad particular porque cuenta con antecedentes productivos, información geológica e infraestructura instalada. Durante sus años de actividad, el establecimiento llegó a producir alrededor de 68.000 onzas equivalentes de oro en su último año operativo, antes de que Pan American Silver interrumpiera la explotación a fines de 2022.
Pero recuperar una mina cerrada no consiste simplemente en volver a utilizar sus instalaciones. Las labores subterráneas deberán ser desagotadas y evaluadas, parte de las cañerías y sistemas fueron retirados durante el cierre y será necesario reconstruir componentes de infraestructura, incluido el sistema asociado al depósito de relaves.
Cerrado estima que la primera etapa de rehabilitación demandará aproximadamente seis meses. La planificación contempla un inicio de actividad cercano a las 1.000 toneladas diarias, con mineral de baja ley acumulado en superficie y la posterior incorporación de mineral proveniente de nuevas labores.
La exploración será determinante para establecer cuánto puede extenderse esa actividad. La empresa proyecta realizar alrededor de 40.000 metros de perforación durante 2027, con el objetivo de avanzar hacia una primera estimación de recursos minerales. Los objetivos exploratorios informados no constituyen todavía recursos ni reservas certificadas, y la compañía deberá generar información técnica suficiente para demostrar la viabilidad económica del proyecto.
En otras palabras, Cerrado Gold tiene hoy mejores condiciones para intentar recuperar Manantial Espejo, pero todavía debe demostrar que puede convertir esa oportunidad en una operación sostenible.

El crecimiento empresarial y la asignatura pendiente con Santa Cruz
La transformación financiera y productiva de Cerrado Gold no elimina automáticamente los cuestionamientos que recibió en la provincia. Y este es uno de los aspectos que consideramos más importantes para comprender la verdadera dimensión del cambio.
Durante los últimos años, Minera Don Nicolás recibió críticas de cámaras empresariales, proveedores y representantes del sector por el nivel de participación de las empresas santacruceñas en sus contrataciones, los plazos de pago y las condiciones comerciales. Entre los principales reclamos aparecieron el bajo nivel de compre local, las dificultades de acceso a contrataciones y las demoras en los pagos.
No se trata de un aspecto menor ni de una discusión que pueda considerarse superada por la mejora de los balances. El desempeño de una minera no se mide exclusivamente por las onzas producidas, sus costos o su EBITDA. También importa cómo se relaciona con el territorio donde desarrolla su actividad y cuánto de la riqueza generada se incorpora a la economía provincial.
Te puede interesar: Don Nicolás aumenta su producción, pero persisten interrogantes sobre su aporte a Santa Cruz.
La adquisición de Manantial Espejo abre una oportunidad para que esa relación evolucione. Dos operaciones bajo una misma estructura pueden generar una demanda mayor de transporte, mantenimiento, servicios industriales, logística, insumos y asistencia técnica. También pueden permitir aprovechar capacidades empresariales y laborales ya existentes en Santa Cruz.
Pero la expansión no garantiza por sí misma una mayor integración local. Para que eso ocurra, deberán existir decisiones concretas de contratación, condiciones comerciales previsibles, mecanismos de pago compatibles con la realidad financiera de las PyMEs y oportunidades efectivas para que las empresas provinciales compitan por los servicios requeridos.
El mismo razonamiento corresponde al empleo, la recuperación de Manantial Espejo fue asociada a una proyección de alrededor de 300 puestos de trabajo directos. Es una expectativa relevante para Gobernador Gregores, particularmente después del impacto económico que significó la paralización del yacimiento. Sin embargo, no debe confundirse esa estimación con puestos ya generados o contrataciones confirmadas.
La nueva operación también requerirá recuperar conocimientos y capacidades vinculadas con la minería subterránea, incorporar personal especializado y desarrollar instancias de capacitación, para esto, la experiencia de Minera Don Nicolás podría facilitar parte de ese proceso, pero la integración de trabajadores santacruceños deberá acompañar las distintas etapas de la rehabilitación y posterior explotación. En este punto, el cumplimiento de la Ley Provincial 3141, que establece las exigencias de contratación de mano de obra local, y el fortalecimiento del compre local adquieren una importancia central.
Hay, además, una dimensión ambiental que no puede quedar relegada. Cerrado Gold asumió las obligaciones históricas y futuras de Minera Tritón, incluidas las relacionadas con el cierre de mina, la recuperación de las instalaciones, el manejo del agua acumulada en las labores, la rehabilitación de los sistemas y la actualización de los permisos correspondientes forman parte de las condiciones necesarias para una eventual reapertura.
Por eso, la viabilidad del proyecto no dependerá solamente de la capacidad financiera de la compañía o del precio internacional del oro. También estará condicionada por la calidad de la ejecución técnica, la disponibilidad de mineral, los costos de recuperación y el cumplimiento de las exigencias ambientales y regulatorias.
La expansión de Cerrado Gold tiene, además, un significado territorial para Santa Cruz. La compañía pasa de concentrar su actividad productiva en el entorno de Minera Don Nicolás a proyectar dos polos operativos dentro del Macizo del Deseado: el eje de Jaramillo-Fitz Roy y Tres Cerros, por un lado, y el de Gobernador Gregores, por otro. Esta nueva dimensión puede contribuir a sostener la producción provincial de oro y plata, extender la vida útil de activos mineros y recuperar una fuente de actividad económica para una localidad que sintió fuertemente la salida de Manantial Espejo del circuito productivo.
La oportunidad es concreta, aunque sus resultados todavía deben construirse.
¿Del cuestionamiento al modelo de éxito?
La pregunta del título no busca desconocer las dificultades que atravesó Cerrado Gold ni dar por cerrado un proceso que todavía está en desarrollo. Busca explicar cómo se produjo un cambio empresarial que hoy tiene consecuencias importantes para Santa Cruz.
La venta de Monte do Carmo, la concentración de capital en Argentina, la mejora de los indicadores productivos de Minera Don Nicolás y el contexto internacional del oro explican buena parte de la transformación. La adquisición de Manantial Espejo es, hasta ahora, la expresión más visible de esa nueva estrategia, pero sería apresurado hablar de un modelo de éxito consolidado.
La compañía tiene mejores resultados financieros y productivos, una mayor escala proyectada y una oportunidad de expansión que hace algunos años parecía difícil de imaginar. Al mismo tiempo, conserva desafíos vinculados con su relación con los proveedores, la integración de trabajadores locales, el cumplimiento ambiental y la sustentabilidad económica de la nueva operación.
Para Santa Cruz, lo importante es que esa transformación no quede limitada al crecimiento de una empresa. Una minería que produce más, invierte y extiende la vida útil de sus yacimientos es una buena noticia para la provincia. Pero su verdadero aporte al desarrollo también se mide en puestos de trabajo sostenidos, empresas locales fortalecidas, actividad económica distribuida territorialmente y cumplimiento de las responsabilidades asumidas.
Cerrado Gold parece haber encontrado una nueva dirección estratégica. El paso de una etapa de cuestionamientos a otra de expansión tiene explicaciones financieras, operativas y de mercado. Ahora, la consolidación de ese cambio dependerá de que los resultados empresariales encuentren su correlato en el territorio.
El desafío ya no es solamente demostrar que Cerrado Gold puede crecer en Santa Cruz. Es demostrar que ese crecimiento también puede convertirse en una oportunidad de desarrollo para Santa Cruz.